
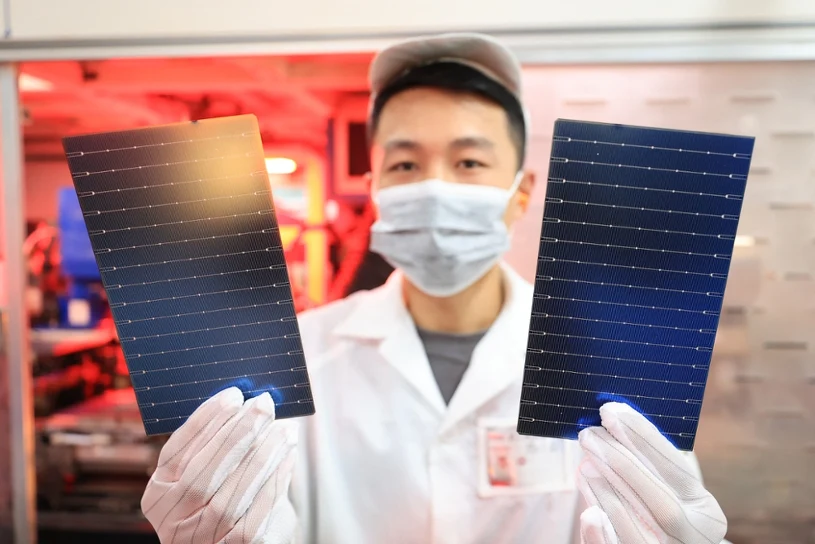

Wyobraźmy sobie europejskiego planistę energetycznego, który wiosną 2022 roku, w dniach tuż po rosyjskiej inwazji na Ukrainę, siedzi nad mapą łańcuchów dostaw i z rosnącym niepokojem kreśli nowe linie zależności. Gaz z Rosji — odciąć. Ropa z Rosji — ograniczyć. Węgiel z Rosji — zastąpić. A w miejsce tego wszystkiego: panele słoneczne, turbiny wiatrowe, magazyny energii. Rozwiązanie wydaje się oczywiste. Problem w tym, że niemal cały ten sprzęt pochodzi z jednego kraju — i nie jest nim żaden z europejskich sojuszników.
Skala uzależnienia Europy od chińskich technologii energetycznych jest dziś zatrważająca. Według raportu przygotowanego w 2024 roku dla ośrodka analitycznego Loom, Chiny odpowiadają za 98 procent paneli fotowoltaicznych importowanych do Europy, 88 procent sprowadzanych akumulatorów litowo-jonowych oraz 61 procent falowników — urządzeń niezbędnych do działania każdej instalacji słonecznej. Do tego dochodzą surowce krytyczne, elementy turbin wiatrowych i dziesiątki innych podzespołów infrastruktury energetycznej.
Autorami raportu są Michal Meidan z Oxford Institute for Energy Studies oraz Michael Collins, były zastępca szefa strategii bezpieczeństwa narodowego w brytyjskim Cabinet Office — ludzie doskonale rozumiejący, czym w praktyce jest strategiczna podatność państwa. Ich wniosek jest jednoznaczny: europejska polityka ostatnich lat nie doprowadziła jeszcze do żadnego znaczącego ograniczenia tej zależności. Deklaracje padają, raporty się mnożą, a chińskie urządzenia wciąż płyną do europejskich portów.
Chińska dominacja nie jest dziełem przypadku ani efektem nieuczciwej gry. Tamtejsze firmy produkują kluczowe urządzenia taniej niż europejscy konkurenci, co pozwala przyspieszyć budowę nowych mocy odnawialnych i obniżyć koszty całej transformacji. Z czysto ekonomicznego punktu widzenia jest to korzystne. Z punktu widzenia bezpieczeństwa tworzy się jednak ryzyko boleśnie znajome — to samo, które Europa poznała na rynku gazu ziemnego: gdy jeden dostawca kontroluje lwią część łańcucha dostaw, zyskuje dźwignię, którą może uruchomić w chwili kryzysu lub politycznego napięcia.
Szczególnie wyraźnie widać to w segmencie magazynowania energii. Według danych Wood Mackenzie chińskie firmy kontrolują ponad 80 procent europejskiego rynku domowych magazynów energii, a Chiny odpowiadają za blisko 88 procent całego importu akumulatorów litowo-jonowych do Unii Europejskiej. To nie jest dywersyfikacja — to monokultura, tyle że zasilana słońcem zamiast gazem.
Komisarz Unii Europejskiej ds. działań klimatycznych Wopke Hoekstra określił tę sytuację wprost jako „niebezpieczną i niewygodną” słabość Europy, przyznając jednocześnie, że problem należało zacząć rozwiązywać pięć lub dziesięć lat temu. Dziś budowa własnych zdolności produkcyjnych będzie kosztowna — ale dalsze zwlekanie tylko zwiększy przyszłe rachunki. Hoekstra zastrzega przy tym, że celem nie jest zerwanie stosunków handlowych z Pekinem, lecz zmniejszenie podatności Europy na decyzje jednego zewnętrznego dostawcy.
Problem sięga jednak znacznie głębiej niż sam sektor energetyczny. Deficyt handlowy Unii Europejskiej z Chinami osiągnął w 2025 roku rekordowy poziom około miliarda euro dziennie. Europejscy przywódcy coraz częściej przyznają, że ta relacja jest strukturalnie niezrównoważona, i zapowiadają działania chroniące europejski przemysł przed subsydiowanym importem. Słowa to jednak nie fabryki — a tych brakuje.
Bruksela próbuje poszerzać grono dostawców surowców krytycznych i stymulować własną produkcję, lecz efekty pozostają jak dotąd skromne. Europejski Trybunał Obrachunkowy ostrzegł, że działania dywersyfikacyjne nie przynoszą jeszcze wymiernych rezultatów, produkcję w UE blokują liczne bariery regulacyjne i kosztowe, a odzyskiwanie surowców ze zużytych urządzeń dopiero raczkuje. Ambicje i rzeczywistość dzieli przepaść, której nie zasypie się kolejnymi strategiami.
Europa stoi zatem przed dylematem, którego nie da się rozwiązać jednym rozporządzeniem. Im szybciej Unia chce odchodzić od paliw kopalnych, tym bardziej potrzebuje technologii, które dziś najtaniej i najsprawniej dostarcza Pekin. Im dłużej jednak odkłada budowę własnego zaplecza przemysłowego, tym trudniej będzie kiedykolwiek odzyskać kontrolę nad łańcuchami dostaw. Jak przestrzegają autorzy raportu Loom, ograniczając zależność od rosyjskiej ropy i gazu, Europa ryzykuje, że stworzy nowe wąskie gardło — tym razem w technologiach, bez których żadna transformacja energetyczna nie będzie możliwa. Bicz, który Europa kręci na siebie, ma po prostu inny kolor niż poprzedni.