
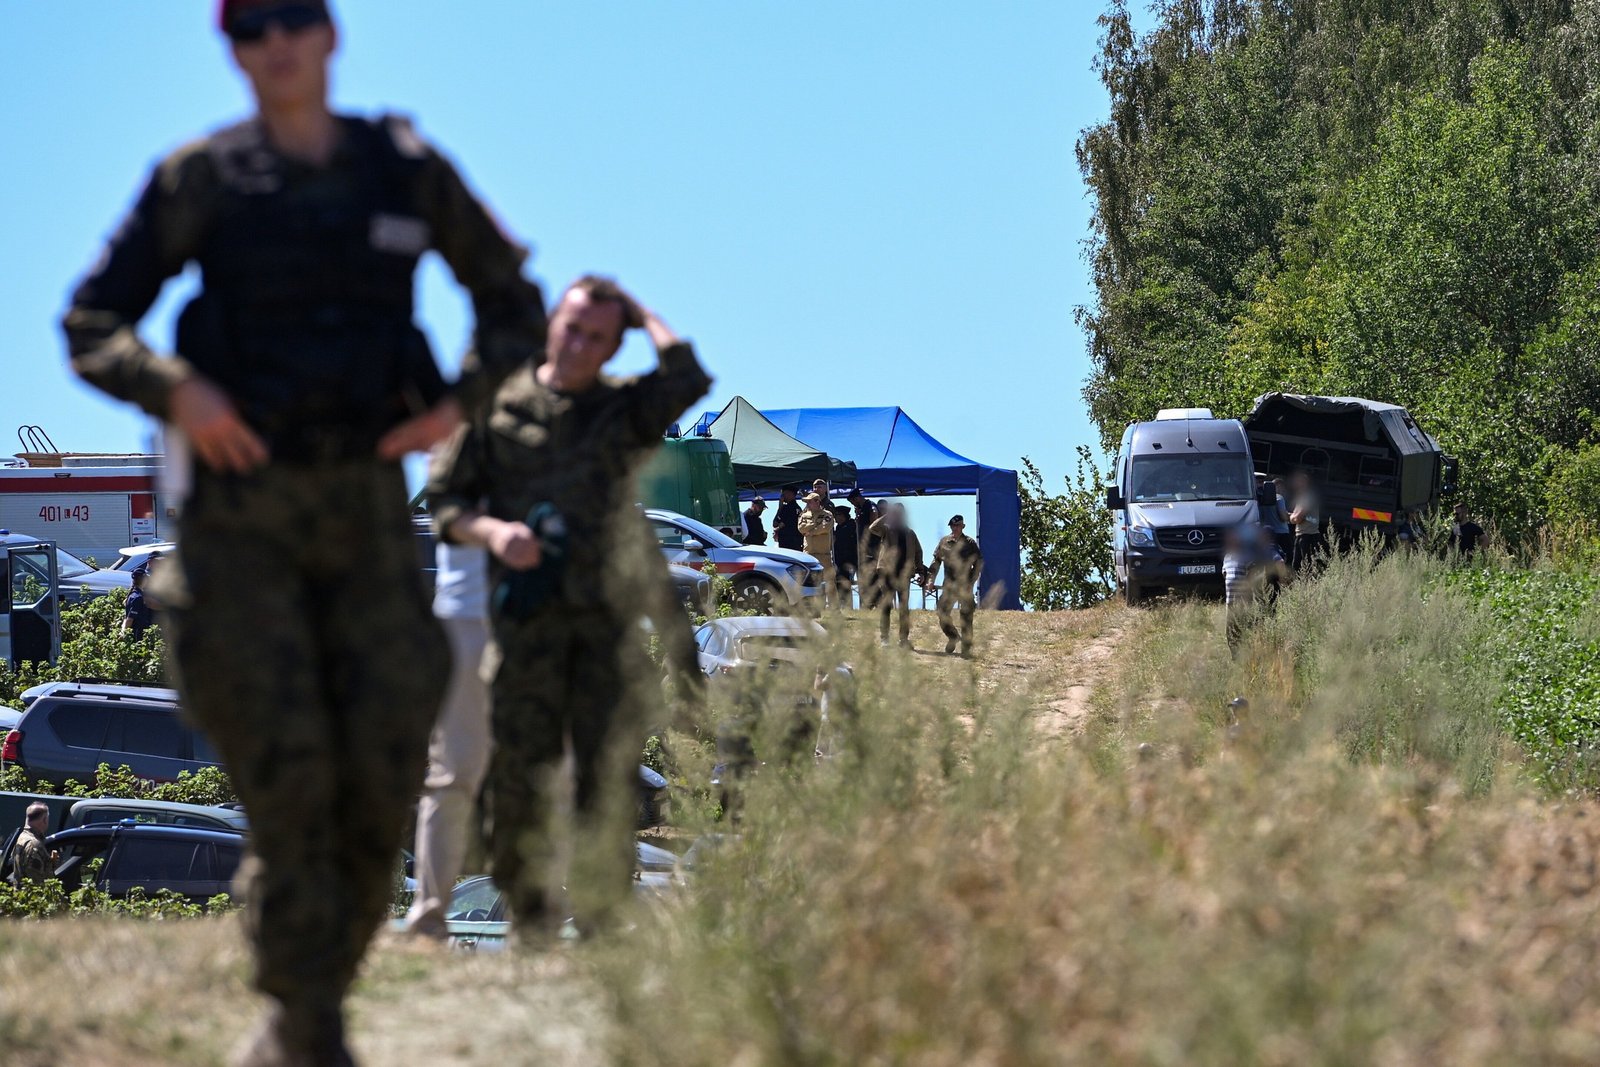

Pocisk spada o świcie. Czwartkowy poranek na Lubelszczyźnie przyniósł mieszkańcom wschodniej Polski brutalną rzeczywistość, którą wielu wolało traktować jako abstrakcję — oto na polskiej ziemi wylądował pocisk. Pytanie o odszkodowanie pojawia się nieuchronnie. I nie jest to pytanie błahe.
Stan prawny, który zaskakuje
Obecne przepisy tworzą wyraźne rozróżnienie między właścicielami nieruchomości. Jak wyjaśnił w piątkowym wydaniu „Rzeczpospolitej” prof. Marcin Orlicki, specjalista w dziedzinie prawa cywilnego i ubezpieczeniowego, obowiązkowe ubezpieczenia budynków w gospodarstwach rolnych obejmują uszkodzenia wywołane działaniami wojennymi — w tym te spowodowane pociskami. Rolnicy są więc chronieni z mocy prawa. Wszyscy pozostali właściciele nieruchomości muszą we własnym zakresie zadbać o to, by ich polisa nie wykluczała szkód powstałych w wyniku działań wojennych. Różnica jest zasadnicza i dla wielu może okazać się bolesna.
To właśnie ta asymetria skłoniła rzecznika finansowego do podjęcia działań. Jak czytamy w „Rzeczpospolitej”, instytucja ta zajęła się już kwestią ujednolicenia podejścia ubezpieczycieli do szkód wojennych i dronowych. Problem jest realny, a skala potencjalnych poszkodowanych — niemała.
Rynek nie wystarczy. Potrzebne prawo
Prof. Orlicki wskazuje wprost na strukturalne ograniczenia rynku ubezpieczeniowego. Towarzystwa ubezpieczeniowe nie mogą samodzielnie wypracować jednolitego standardu, ponieważ wspólne ustalenia branżowe narażałyby je na zarzut naruszenia przepisów prawa antykartelowego. Innymi słowy — rynek sam się nie uzdrowi. Jedyną skuteczną drogą do zmiany obecnego stanu rzeczy jest inicjatywa ustawodawcza. To do parlamentu należy decyzja, czy Polacy zamieszkali przy wschodniej granicy kraju otrzymają systemową ochronę, czy pozostaną zdani na własną przezorność i szczęście.
Równie istotna jest kwestia odpowiedzialności państwa. Jeśli polisa właściciela nieruchomości nie obejmuje szkód wojennych, nie istnieją — według prof. Orlickiego — podstawy prawne do pociągania do odpowiedzialności Skarbu Państwa. Poszkodowany pozostaje bez rekompensaty. To nie jest luka teoretyczna. To realna konsekwencja dla konkretnych ludzi, których domy lub mienie mogą ucierpieć w wyniku zdarzeń, na które nie mają żadnego wpływu.
Co zrobić już dziś
Mieszkańcy wschodniej Polski — a w szczególności województw przygranicznych, takich jak lubelskie, podkarpackie czy podlaskie — powinni niezwłocznie sięgnąć po swoje polisy i dokładnie przeczytać zapisy dotyczące wyłączeń odpowiedzialności ubezpieczyciela. Kluczowe jest sprawdzenie, czy umowa zawiera klauzulę wyłączającą szkody wojenne, a jeśli tak — podjęcie rozmowy z agentem lub brokerem ubezpieczeniowym o możliwości rozszerzenia ochrony. Czas działa na niekorzyść tych, którzy zwlekają.
Za fasadą biurokratycznych przepisów i prawniczych niuansów kryje się ludzki dramat. Właściciel domu pod Hrubieszowem, farmer z okolic Zamościa, przedsiębiorca prowadzący skład budowlany przy drodze na wschód — każdy z nich powinien dziś wiedzieć, czy w razie najgorszego zostanie z niczym, czy też jego polisa okaże się czymś więcej niż tylko papierowym dokumentem w szufladzie.